中信建投:中国地产财富模式的过去和未来 解析居民资产演变路径。本文通过数据分析,探讨了中国地产和居民财富积累的几个关键问题。
目前中国地产总值及其对城镇居民土地财富的影响是讨论的起点。过去20年里,中国居民经历了显著的资产变化路径,其中地产扮演了重要角色。对于中国居民来说,地产财富的积累并非单纯依靠房价上涨,还有其他逻辑在起作用。尽管2022年后房价有所下降,但中国经济展现出出乎意料的韧性,这背后反映了居民资产负债表经历的深刻变化。未来,中国居民的地产财富创造路径以及资产积累的驱动力也将发生变化。
旧有地产动能减弱确实影响了当前的宏观需求,但将此与中国所谓的“失去三十年”简单类比并不准确。理解中国居民资产负债表的关键在于评估地产这一总资产的走势。因为长期以来,地产主导了居民总资产的变化。如何科学评估中国居民地产总值是一个核心议题。不同方法得到的结果差异巨大,主要源于对房地产金融属性与消费属性的认知差异。采用“零折旧法”更接近中国真实的地产资产演进情况,因为过去二十年中国的快速城镇化过程中,房地产的金融属性远超消费属性。
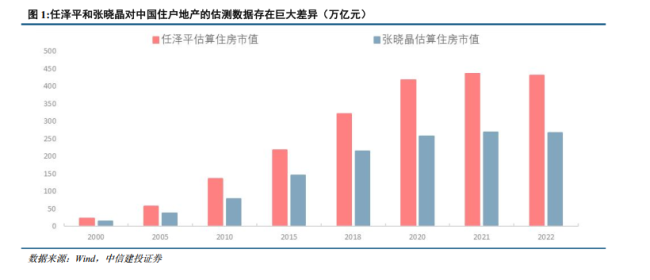
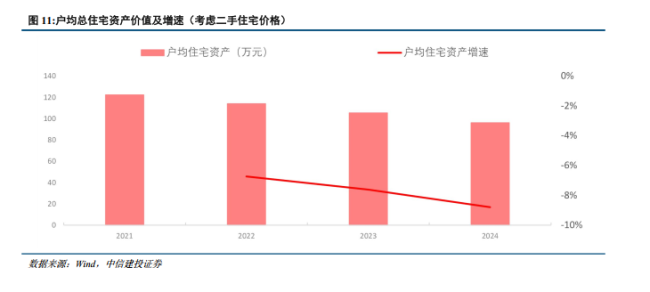
根据最新数据,采用零折旧市场法估算,中国存量居民住宅总资产规模约为395.6万亿元;使用直线实体折旧法则为240万亿元;市场折价法则为276.9万亿元。基于历年商品住宅销售数据推算,居民住宅总资产约404.8万亿元,与“零折旧法”结果相近。因此,当前中国居民地产总值估计为395.6万亿元,城镇居民户均地产总值约为96万元。
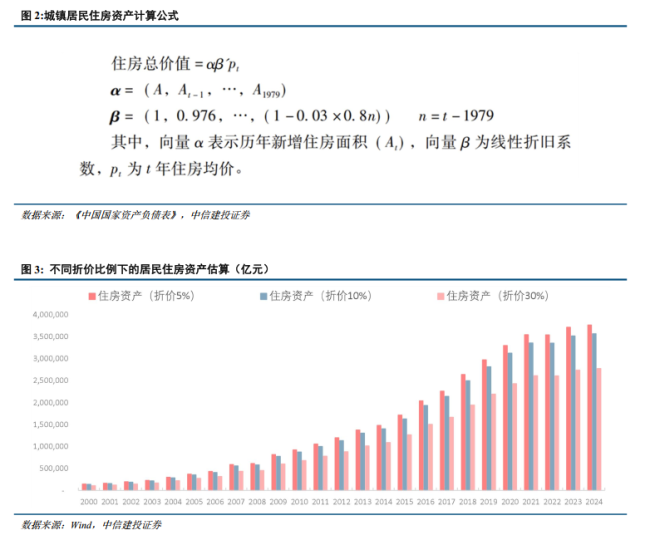
中国居民地产财富的演变可以分为四个阶段。2000年前是产权红利期,城镇居民产权份额大幅提升,推动地产资产总值增长。2000年至2009年进入面积扩张期,物理总量快速增长成为财富增长的主要引擎。2010年至2021年是金融爆发期,房价飙升成为财富创造的主要力量。2021年后则进入了见顶折返与动能切换期,金融属性开始收敛,量价关系逆转。
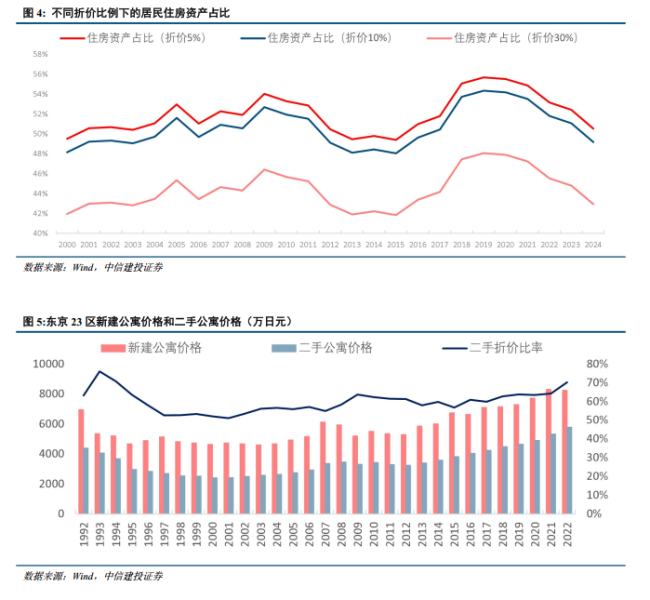
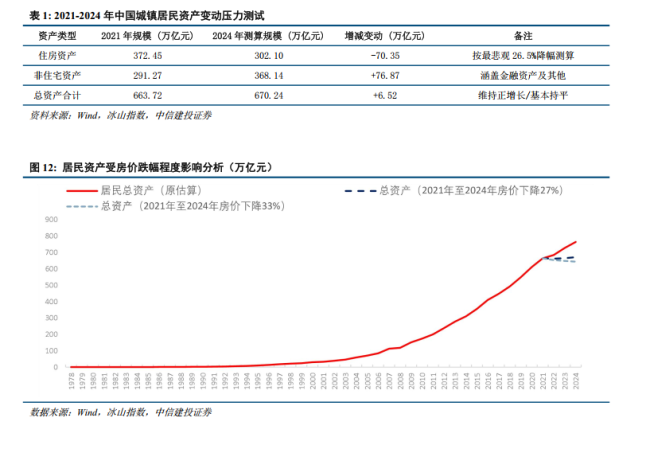
尽管中国居民资产对地产依赖较高,且近年来地产价值快速下滑,但中国经济并未出现等幅衰退。这是因为其他非住宅类资产如存款及金融资产的大规模转移有效对冲了地产财富流失的冲击。居民总资产不仅没有衰退,反而从2021年的663.7万亿小幅回升至2024年的670.2万亿元,整体保持正增长。
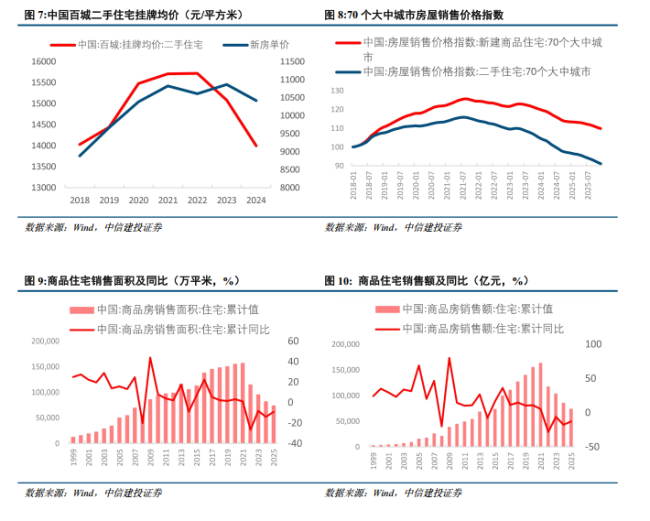
展望未来,中国城镇居民住房资产将更多地取决于人口结构和城镇化质量,而非信贷扩张。随着金融属性下降,住房价格将更多锚定于居民购买力和社会物价水平。未来的住房销售总额增长将与国民经济增长相匹配。此外,中国居民财富配置将从单一地产驱动转向多元资产驱动,金融市场将进一步扩张,居民资产负债表将更加多元化。
米牛配资提示:文章来自网络,不代表本站观点。